Mes finances
- 4,3
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Gérer son argent devient vite pénible quand les dépenses sont dispersées entre les relevés bancaires, les notes prises à la main et les souvenirs approximatifs de fin de mois. Après avoir utilisé Mes finances, mon avis est assez clair : c’est une application financière intéressante pour reprendre une vue d’ensemble de son budget sans transformer chaque achat en exercice compliqué. Elle vise surtout le suivi quotidien, avec une approche plus directe qu’un tableur et moins ambitieuse qu’une solution bancaire complète.
L’application est gratuite et développée par 7C. Elle appartient à la catégorie Finance, affiche une moyenne de 4,3 avec environ 52 000 évaluations et dépasse le million d’installations. Ces chiffres donnent une bonne idée de sa popularité, mais ils ne remplacent pas un essai personnel : ce qui compte ici, c’est de savoir si son fonctionnement correspond à votre manière de gérer l’argent.
Je la conseillerais d’abord à quelqu’un qui veut comprendre où part son salaire, suivre plusieurs types de dépenses et éviter les applications trop chargées. En revanche, une personne cherchant une synchronisation bancaire poussée, des outils d’investissement ou une gestion familiale très automatisée risque de trouver ses possibilités trop limitées. Sa force est la clarté ; sa faiblesse est justement de ne pas chercher à tout faire.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Une prise en main pensée pour le suivi quotidien
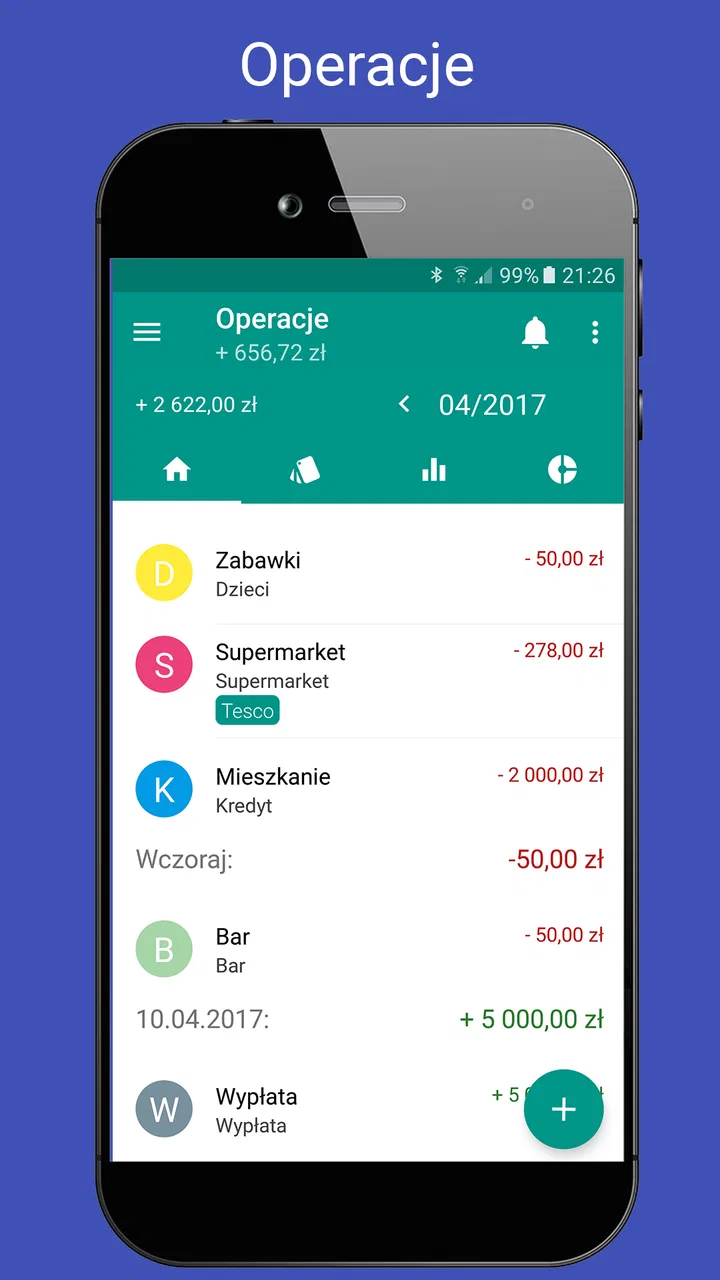
La première qualité de Mes finances est son côté accessible. On peut commencer avec une méthode simple : noter les revenus, enregistrer les sorties d’argent et observer l’évolution du solde. Cette organisation convient bien à ceux qui abandonnent rapidement les tableurs parce qu’ils demandent trop de colonnes, de formules et de discipline technique.
Dans mon utilisation, l’intérêt apparaît surtout après plusieurs jours. Une dépense isolée semble rarement importante, mais une série de petits achats finit par révéler une habitude. Le café pris à l’extérieur, les achats rapides en ligne ou les trajets occasionnels sont souvent difficiles à évaluer mentalement. Les inscrire au même endroit aide à distinguer une impression de manque d’argent d’un véritable poste qui prend trop de place.
Je recommande de ne pas essayer de tout organiser parfaitement dès le départ. Il vaut mieux créer une structure suffisamment simple pour être tenue dans la durée. Quelques catégories bien choisies sont plus utiles qu’une liste interminable qui oblige à réfléchir longuement avant chaque saisie. Cette règle est particulièrement importante avec une application de suivi manuel : si l’enregistrement devient plus lent que l’achat lui-même, on finit par oublier des opérations.
Un scénario très concret montre bien son intérêt. Imaginez un salaire reçu au début du mois, un loyer, des factures fixes, puis une série de dépenses variables. Au lieu d’attendre la dernière semaine pour découvrir que le budget est serré, vous pouvez saisir les sorties au fur et à mesure et comparer votre rythme de dépense avec ce qu’il reste à payer. L’application ne prend pas les décisions à votre place, mais elle rend les écarts visibles assez tôt pour corriger le tir.
Le vrai avantage : transformer les dépenses en habitudes lisibles
Ce que j’apprécie le plus n’est pas la saisie d’une dépense unique, mais la possibilité de regarder son comportement avec un peu de recul. Une application financière utile doit répondre à une question concrète : pourquoi mon budget disparaît-il plus vite que prévu ? Mes finances peut servir de carnet structuré pour trouver cette réponse, à condition de l’alimenter régulièrement.
Je conseille notamment de l’utiliser pendant une période où les dépenses sont inhabituelles : déménagement, rentrée, vacances ou mois avec plusieurs prélèvements. Dans ces moments, la mémoire est encore moins fiable. Le fait de conserver les opérations au même endroit permet de séparer les coûts exceptionnels des habitudes permanentes. C’est une distinction précieuse avant de décider qu’un budget mensuel doit être entièrement revu.
Autre méthode utile : saisir les dépenses dès qu’elles ont lieu, puis faire un point à un moment fixe de la semaine. La saisie immédiate réduit les oublis, tandis que le bilan hebdomadaire évite de consulter l’application de façon anxieuse après chaque achat. Cette combinaison est plus réaliste qu’une promesse de contrôle permanent et donne une routine facile à maintenir.
Pour les revenus irréguliers, l’application peut également servir de tableau de bord personnel, mais avec une précaution. Il faut éviter de considérer un encaissement exceptionnel comme une capacité de dépense régulière. Je préfère séparer mentalement les entrées prévisibles des rentrées ponctuelles, puis observer ce que le budget supporte réellement. L’outil aide à visualiser cette différence, mais le jugement reste celui de l’utilisateur.
Une solution plus simple qu’un tableur, mais moins automatique qu’une banque
Comparée à un tableur, Mes finances demande moins de préparation. Il n’est pas nécessaire de construire ses propres formules ou de modifier une feuille chaque fois que l’organisation change. C’est un avantage pour une personne qui veut commencer immédiatement, sans apprendre la logique d’un document financier.
La comparaison avec les applications bancaires est différente. Une application bancaire montre généralement les opérations liées à un compte précis, tandis qu’un outil de finances personnelles peut être utilisé pour réfléchir à l’ensemble de son budget, y compris les espèces ou les dépenses réparties entre plusieurs moyens de paiement. Cette séparation peut être pratique, car elle permet de regarder ses finances comme un système plutôt que comme une succession de relevés.
En contrepartie, la saisie manuelle demande de la constance. Si vous utilisez plusieurs comptes et cartes, il faudra adopter une règle claire pour éviter les doublons. Par exemple, je recommande de décider si un transfert entre deux comptes est traité comme une véritable dépense ou simplement comme un déplacement d’argent. Sans cette règle, les totaux peuvent donner une impression fausse et rendre les analyses moins fiables.
C’est un point souvent sous-estimé. Le problème ne vient pas forcément de l’application, mais de la manière dont on définit ses opérations. Un remboursement, un transfert, un retrait d’espèces et un achat ne devraient pas être traités de la même façon. Prendre quelques minutes pour établir ces conventions au début évite de passer ensuite du temps à corriger des chiffres incohérents.
Les limites qui comptent avant de l’adopter
La principale friction est donc la discipline nécessaire. Mes finances ne peut pas deviner une dépense oubliée ni corriger automatiquement une saisie mal classée. Pour quelqu’un qui veut une expérience entièrement passive, cette exigence peut devenir décourageante. Une application reliée directement aux comptes sera alors plus adaptée, même si elle offre parfois moins de liberté dans la façon de présenter ses finances.
Je serais également prudent si vous recherchez une gestion très complète. Le positionnement de l’application est celui d’un outil de suivi, pas celui d’une plateforme spécialisée dans les placements, les crédits ou la planification financière avancée. Elle est utile pour savoir ce qui entre et ce qui sort ; elle ne remplace pas un conseil professionnel ni une analyse approfondie de patrimoine.
La version actuelle est la 2.12.0.160 et elle fonctionne à partir d’Android 5.0. Cela la rend accessible à de nombreux appareils encore utilisés, mais les utilisateurs habitués aux applications récentes et très animées peuvent trouver l’expérience moins spectaculaire que celle de services financiers plus modernes. Pour moi, ce n’est pas forcément un défaut : dans ce type d’outil, la rapidité et la lisibilité comptent davantage que les effets visuels.
L’application est proposée gratuitement, avec des achats intégrés pouvant aller de 0,55 € à 19,99 € lorsqu’ils sont facturés par Google Play. Avant de choisir une option payante, je conseille de vérifier si elle répond à un besoin réel dans votre méthode de suivi. Le simple fait de pouvoir enregistrer ses dépenses ne justifie pas nécessairement une dépense supplémentaire ; la valeur dépend surtout de la régularité avec laquelle vous utiliserez l’outil.
À qui je la recommande vraiment
Mes finances me semble particulièrement adaptée à trois profils. Le premier est l’étudiant ou le jeune actif qui veut comprendre ses premières dépenses récurrentes sans se lancer dans une organisation complexe. Le deuxième est la personne qui utilise plusieurs moyens de paiement et souhaite réunir ses informations dans une vue personnelle. Le troisième est l’utilisateur qui préfère saisir lui-même ses opérations plutôt que donner à un service une vision automatisée de ses comptes.
Elle peut aussi convenir à un couple, mais seulement si les deux personnes adoptent les mêmes règles. Il faut décider qui enregistre les dépenses communes, comment sont traités les remboursements et à quel moment le bilan est fait. Sans accord préalable, l’application risque de produire une vision partielle, même si chaque saisie individuelle est correcte.
Je la déconseille davantage à ceux qui oublient systématiquement de noter leurs achats, qui veulent des alertes automatiques très poussées ou qui attendent une connexion directe à leur banque. Dans ces cas, le meilleur outil n’est pas forcément celui qui offre le plus de catégories, mais celui qui réduit le plus possible les actions manuelles. Une application plus automatisée sera probablement plus efficace, même si son interface paraît moins personnelle.
Elle n’est pas non plus le choix évident pour une personne qui veut gérer uniquement ses investissements ou obtenir une stratégie complète de réduction de dettes. Son intérêt se situe en amont : mettre de l’ordre dans les flux quotidiens et rendre les habitudes visibles. C’est une base de travail, pas une solution universelle à toutes les questions financières.
Quelques méthodes pour en tirer davantage
Pour commencer proprement, je conseille de saisir d’abord les revenus et les charges fixes, puis d’ajouter les dépenses variables. Cette progression donne une structure immédiatement compréhensible. Si vous commencez par enregistrer chaque petite opération sans savoir quelles obligations doivent être couvertes, vous risquez de voir beaucoup d’activité sans obtenir une vision utile.
Ensuite, faites un contrôle des catégories après une semaine. Certaines dépenses sont difficiles à classer lorsqu’on les rencontre pour la première fois. Une catégorie trop vague cache les habitudes, tandis qu’une catégorie trop précise ralentit la saisie. Le bon compromis est celui qui permet de répondre à une question pratique : quel type de dépense puis-je réduire ou prévoir autrement ?
Je recommande aussi de conserver une catégorie dédiée aux dépenses exceptionnelles, plutôt que de les mélanger aux sorties habituelles. Une réparation ou un achat ponctuel peut déformer complètement la lecture du mois. En les isolant, vous évitez de croire que votre train de vie normal est devenu soudainement plus coûteux. Cette distinction est l’un des usages les plus intéressants pour préparer les mois suivants.
Enfin, ne confondez pas un solde affiché avec de l’argent réellement disponible. Les paiements à venir, les prélèvements et les dépenses déjà prévues doivent rester présents dans votre réflexion. Mes finances peut vous aider à les organiser, mais l’application ne dispense pas de vérifier vos comptes et vos engagements. La meilleure lecture est celle qui combine les informations saisies avec une vérification régulière de la réalité bancaire.
Mon verdict après l’avoir utilisée
Mes finances réussit là où beaucoup d’outils financiers se compliquent inutilement : elle encourage une observation régulière des dépenses sans exiger une expertise en budget. Son intérêt est concret pour quelqu’un qui veut savoir où passe son argent, préparer un mois chargé ou construire une routine de suivi indépendante de son établissement bancaire.
J’aime particulièrement sa souplesse pour les dépenses qui ne passent pas toutes par le même compte. J’apprécie aussi le fait qu’elle pousse à réfléchir à ses propres règles, plutôt que de donner une illusion de contrôle automatique. Cette approche demande un peu plus d’implication, mais elle peut produire une compréhension plus personnelle de ses habitudes.
En revanche, cette même implication sera un obstacle pour les utilisateurs qui veulent tout automatiser. Il faut accepter de saisir, classer et vérifier. Si cette routine vous semble réaliste, l’application mérite clairement un essai. Si vous savez déjà que vous ne tiendrez pas ce rythme, mieux vaut choisir une solution qui récupère automatiquement les opérations.
Avec son classement PEGI 3, son accès gratuit et sa compatibilité Android à partir de 5.0, elle reste facile à envisager pour un large public. Je la vois comme un carnet financier organisé : pas un conseiller, pas une banque, mais un outil pratique pour transformer des dépenses éparpillées en informations exploitables.
Mon conseil final est simple : utilisez-la pendant un cycle budgétaire complet avant de juger son utilité. Saisissez les opérations avec une règle cohérente, séparez les dépenses exceptionnelles et faites un bilan régulier. Si vous découvrez des habitudes que vous n’aviez jamais mesurées, elle aura déjà rempli son rôle. Pour reprendre la main sans se perdre dans une gestion financière trop technique, c’est une option que je recommande volontiers.
FAQ sur Mes finances
01Qu’est-ce que l’application Mes finances et à qui s’adresse-t-elle ?
Mes finances est une application destinée à centraliser et suivre plus facilement sa situation financière au quotidien. Elle peut convenir aux utilisateurs qui souhaitent consulter leurs dépenses, organiser leur budget et mieux comprendre leurs habitudes de consommation. Avant de l’installer, vérifiez toutefois les fonctions proposées dans la fiche officielle, car le nom peut désigner plusieurs applications selon l’éditeur et la version disponible.
02L’application Mes finances est-elle gratuite ou nécessite-t-elle un abonnement ?
L’accès à Mes finances peut varier selon la version téléchargée et la plateforme utilisée. Certaines fonctions peuvent être gratuites, tandis que des outils plus avancés, comme les rapports détaillés, la synchronisation ou la suppression de publicités, peuvent être réservés à un achat intégré ou à un abonnement. Consultez attentivement les conditions tarifaires avant de confirmer un paiement.
03Mes données financières sont-elles protégées dans Mes finances ?
Avant d’enregistrer des informations sensibles, il est important de consulter la politique de confidentialité de Mes finances. Vérifiez quelles données sont collectées, où elles sont stockées et si elles sont partagées avec des services tiers. Si l’application propose un code PIN, une authentification biométrique ou un chiffrement, activez ces protections et évitez d’utiliser des mots de passe bancaires directement dans l’application.
04Puis-je synchroniser mes comptes bancaires ou importer mes opérations ?
La possibilité de connecter un compte bancaire, d’importer un relevé ou de synchroniser automatiquement les transactions dépend des fonctionnalités intégrées par l’éditeur. Certaines versions fonctionnent uniquement avec une saisie manuelle, ce qui peut être préférable pour la confidentialité mais demande davantage de temps. Contrôlez également la compatibilité avec votre banque et votre pays avant le téléchargement.
05Mes finances fonctionne-t-elle sans connexion Internet et sur quels appareils ?
De nombreuses applications de gestion budgétaire permettent de consulter ou de modifier les données hors connexion, puis de synchroniser les changements lorsque l’accès Internet est rétabli. Cependant, les fonctions liées au cloud, aux sauvegardes ou aux connexions bancaires nécessitent généralement une connexion. Vérifiez la compatibilité avec votre version d’Android ou d’iOS, ainsi que les autorisations demandées lors de l’installation.
Avantages
- Interface claire pour suivre rapidement ses revenus et dépenses.
- Catégorisation pratique pour mieux comprendre ses habitudes financières.
- Ajout des opérations simple et rapide au quotidien.
- Suivi du budget utile pour limiter les dépenses imprévues.
- Présentation synthétique facilitant la lecture de l’évolution financière.
Inconvénients
- Certaines fonctions avancées peuvent nécessiter un temps d’adaptation.
- La personnalisation des catégories pourrait être plus flexible.
- Les statistiques restent limitées pour une analyse financière approfondie.
- La saisie manuelle peut devenir fastidieuse en cas de nombreuses opérations.
- Les options de synchronisation bancaire peuvent varier selon le pays.

Mes finances
Galerie